Importancia de un fondo de emergencia para las finanzas personales
Un fondo de emergencia es una reserva de dinero destinada exclusivamente a cubrir gastos imprevistos o situaciones críticas que alteran la estabilidad financiera del hogar. No es un fondo de ahorro para vacaciones ni para compras planificadas, sino un seguro de liquidez que protege a la familia de la incertidumbre económica y garantiza la seguridad financiera ante lo inesperado.
La importancia de este capital radica en la capacidad de respuesta que otorga frente a la volatilidad de la vida cotidiana. Contar con este respaldo permite afrontar desde una avería mecánica necesaria para el desplazamiento laboral hasta una emergencia médica o una pérdida temporal de ingresos, evitando el endeudamiento y protegiendo la planificación financiera familiar.
Función protectora frente a la incertidumbre
La vida financiera no es un camino lineal. Los imprevistos son eventos naturales en el ciclo de cualquier economía doméstica y su impacto suele ser mayor cuando no existe una planificación previa. El fondo de emergencia funciona como un muro de contención que evita que un incidente puntual se transforme en una crisis financiera sistémica para la familia.
Cuando ocurre un gasto extraordinario y no se dispone de ahorros específicos, la respuesta inmediata suele ser la creación de deuda. El uso de crédito para cubrir necesidades básicas genera un efecto de bola de nieve, donde el costo del dinero (los intereses) termina encareciendo el problema original. Tener un fondo permite mantener la autonomía financiera y la protección económica, decidiendo cómo resolver el problema sin depender de terceros o de entidades bancarias.
Diferencia entre ahorro y fondo de emergencia
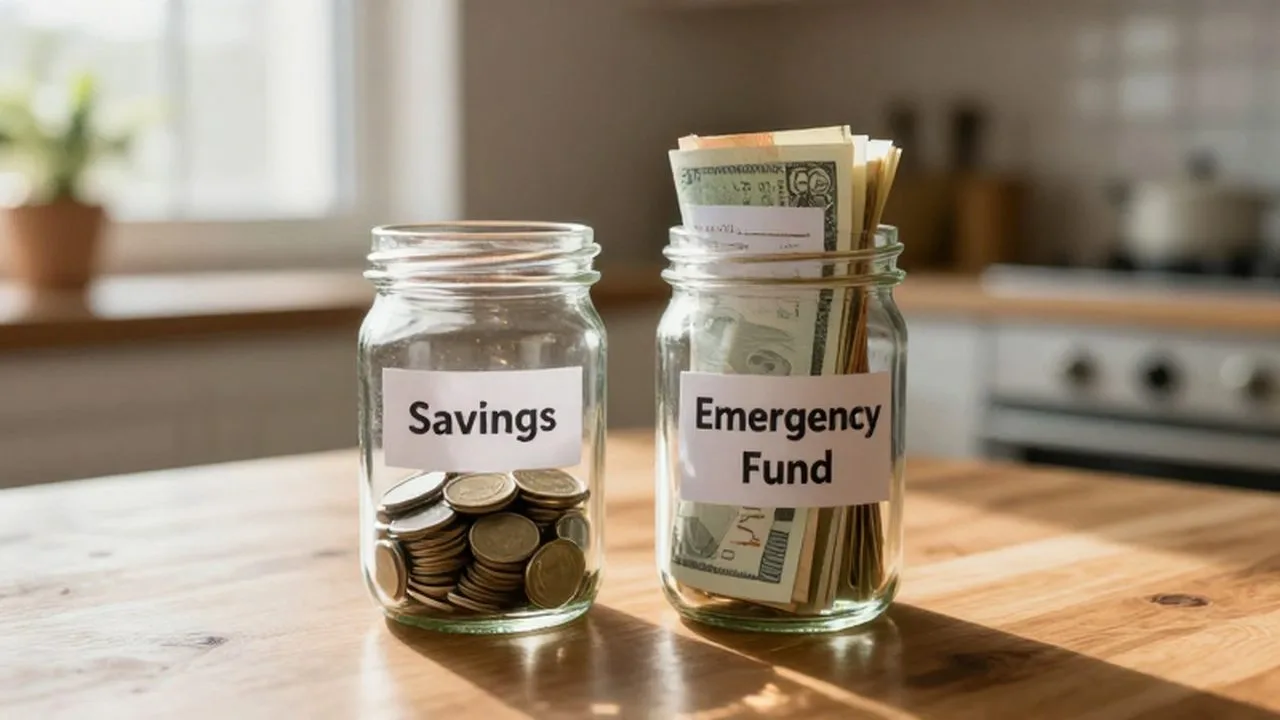
Es común confundir el ahorro con el fondo de emergencia, pero sus propósitos y características deben estar claramente diferenciados para una gestión de gastos inesperados eficiente. Mientras que el ahorro tiene objetivos positivos y planificados, el fondo de emergencia tiene una naturaleza reactiva y defensiva.
| Característica | Fondo de Emergencia | Ahorro con Propósito |
|---|---|---|
| Objetivo | Cubrir imprevistos y crisis | Compras planeadas o metas |
| Disponibilidad | Inmediata (alta liquidez) | Puede ser a medio/largo plazo |
| Uso permitido | Solo situaciones urgentes | Gastos predefinidos |
| Nivel de riesgo | Muy bajo (preservar capital) | Variable según la meta |
Un error frecuente es utilizar el dinero destinado a la educación de los hijos o a la compra de una vivienda para cubrir una reparación doméstica. Si se hace esto, se pierde la capacidad de alcanzar las metas a largo plazo. El fondo de emergencia debe ser lo primero que se construya antes de iniciar cualquier estrategia de inversión más agresiva para asegurar la independencia financiera.
Criterios para determinar su tamaño ideal
No existe una cifra universal que funcione para todos, ya que el tamaño del fondo debe ser proporcional al estilo de vida y al nivel de riesgo de cada núcleo familiar. La métrica más utilizada en la educación financiera es la cobertura de los gastos esenciales mensuales.
Factores que influyen en el cálculo
Para determinar cuánto dinero debe tener reservado una familia, es necesario analizar diversos pilares:
- Estabilidad de los ingresos: Si los ingresos son constantes y seguros, la reserva puede ser más modesta. Si se trabaja por proyectos o de forma independiente, se requiere un colchón mucho más amplio.
- Composición del hogar: Las familias con hijos o personas dependientes a su cargo enfrentan mayores riesgos y, por tanto, requieren una cobertura superior.
- Gastos fijos mensuales: El cálculo debe basarse en los gastos necesarios para sobrevivir (vivienda, alimentación, servicios, salud, transporte) y no en el nivel de gasto total que se suele tener, asegurando una adecuada reserva de dinero para la supervivencia básica.
Una regla general sugiere mantener entre tres y seis meses de gastos esenciales. Sin embargo, en contextos de alta incertidumbre laboral, extender este margen hacia los seis o incluso doce meses puede aportar una tranquilidad psicológica invaluable y mayor autonomía financiera.
Errores frecuentes al gestionar la reserva
Mantener un fondo de emergencia requiere disciplina. El mayor riesgo no es la falta de dinero, sino la erosión del fondo debido a una mala interpretación de lo que constituye una "emergencia".
Un error común es considerar los "deseos" como "necesidades". Una oferta de un producto tecnológico o una invitación social de último minuto no son emergencias. Resolver estos eventos con el fondo de emergencia reduce la capacidad de protección de la familia ante una crisis real.
Otro error es buscar rentabilidades elevadas para este dinero. El fondo de emergencia debe estar en un instrumento de alta liquidez y bajo riesgo. Si el dinero está invertido en activos volátiles que pueden perder valor justo cuando se necesitan, el fondo pierde su propósito fundamental. La prioridad debe ser la disponibilidad y la seguridad del capital, no el crecimiento del mismo, para mantener la liquidez financiera necesaria.
Preguntas frecuentes sobre el fondo de emergencia
¿Puedo usar mi tarjeta de crédito como fondo de emergencia? No es recomendable. La tarjeta de crédito es una herramienta de pago, no un fondo. El uso de crédito para emergencias suele conllevar intereses que pueden desestabilizar tu presupuesto mensual a largo plazo.
¿Qué hago si agoto mi fondo de emergencia? Lo primero es reponerlo de inmediato. Antes de retomar ahorros para metas de consumo o inversiones, debe priorizarse la reconstrucción de la reserva hasta alcanzar nuevamente el nivel de seguridad establecido.
¿Dónde debe guardarse este dinero? Debe estar en una cuenta de fácil acceso, preferiblemente separada de la cuenta de uso diario para evitar tentaciones, pero que permita retirar los fondos de manera casi instantánea ante una necesidad real, garantizando un ahorro para imprevistos efectivo.
Deja una respuesta