Métodos para evitar el gasto del dinero del ahorro familiar
Lograr la disciplina necesaria para separar una parte de los ingresos mensuales es uno de los mayores desafíos de la educación financiera doméstica y la planificación de ahorros.
Evitar gastar los ahorros requiere más que simplemente tener voluntad; necesita una estructura que permita separar ahorros de gastos diarios y blindar tu patrimonio para asegurar que tus fondos cumplan su propósito original.
Definir un propósito claro para cada fondo
Uno de los errores más comunes es ahorrar "por ahorrar" o mantener una masa única de dinero sin etiquetas específicas. Cuando el dinero no tiene un nombre, es mucho más fácil justificar su uso para una compra impulsiva, ya que el cerebro lo interpreta como un excedente disponible en lugar de una reserva para una meta de ahorro concreta.
Para evitar esto, es fundamental segmentar el ahorro según su finalidad. No es lo mismo un fondo destinado a las vacaciones del próximo año que uno destinado a la educación de los hijos o a un fondo de emergencias. Al asignar una identidad a cada cantidad de dinero, creas una barrera psicológica que hace que gastarlo se sienta como un retroceso en un proyecto vital, y no solo como una transacción financiera.
Implementar barreras físicas y digitales
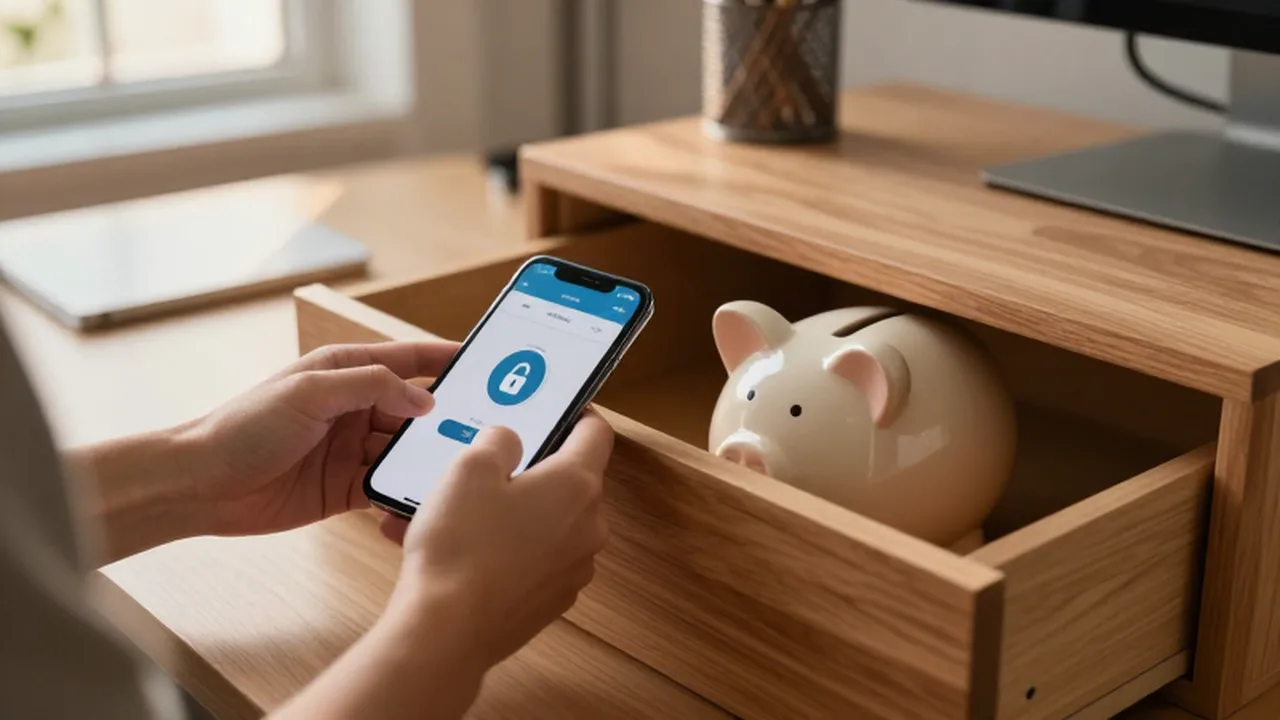
La accesibilidad es la enemiga del ahorro persistente. Si el dinero ahorrado se encuentra en la misma cuenta corriente donde gestionas tus pagos diarios, la visibilidad constante de ese saldo puede generar una falsa sensación de riqueza, dificultando el control de gastos familiares y fomentando el consumo innecesario.
A continuación, se presentan algunas estrategias de organización para dificultar el acceso involuntario al capital:
| Estrategia | Descripción | Beneficio principal |
|---|---|---|
| Cuentas separadas | Mantener el ahorro en una entidad o cuenta distinta a la de uso diario. | Evita la tentación visual al revisar el saldo cotidiano. |
| Automatización | Programar la automatización del ahorro mediante transferencias el día de cobro. | Elimina la necesidad de tomar la decisión cada mes. |
| Diferentes instituciones | Utilizar un banco diferente para el fondo de emergencias. | Introduce una demora logística que frena gastos impulsivos. |
Diferenciar entre emergencia y deseo
El concepto de "emergencia" suele distorsionarse con el tiempo. Es vital establecer criterios estrictos sobre qué eventos justifican el uso del fondo de emergencias. Una emergencia es un evento imprevisto, necesario y urgente, como una reparación médica o una avería estructural en el hogar. Un deseo, por muy urgente que parezca, es una compra que puede posponerse, como un dispositivo electrónico nuevo o una oferta de viaje.
Para proteger tus ahorros, antes de tocar el capital acumulado, somete el gasto a una auditoría personal: ¿Es vital para la estabilidad del hogar? ¿Podría esperar al próximo mes? ¿Existen otras formas de financiarlo sin recurrir al ahorro? Si la respuesta a la necesidad es dudosa, lo más probable es que estés ante un deseo disfrazado de necesidad.
Errores frecuentes que comprometen el ahorro
Incluso con una buena planificación, existen comportamientos que pueden sabotear el proceso de acumulación. Reconocer estos patrones es el primer paso para corregirlos:
- Confundir el fondo de emergencia con el fondo de ahorro para metas: Usar la administración de fondos de reserva destinados al futuro para cubrir gastos corrientes es un error de gestión que compromete la protección del patrimonio.
- La inflación del estilo de vida: A medida que los ingresos aumentan, la tendencia natural es elevar el nivel de gasto, lo que termina consumiendo la capacidad de ahorro y saboteando la disciplina financiera.
- La falta de un presupuesto operativo: No tener un presupuesto familiar claro lleva a creer que sobra dinero, cuando en realidad se está erosionando el capital para cubrir gastos corrientes.
Preguntas frecuentes sobre la gestión del ahorro
¿Cuándo es aceptable utilizar el fondo de emergencias? Solo cuando ocurre un evento inesperado que pone en riesgo la estabilidad financiera o la salud, y que no puede ser cubierto con el presupuesto mensual ordinario.
¿Es mejor ahorrar poco pero con frecuencia o mucho de forma esporádica? La consistencia suele ser más efectiva. El ahorro recurrente y automatizado crea un hábito sólido y reduce la fatiga de decisión, facilitando la protección del capital.
¿Debo tener una sola cuenta de ahorro para todo? No es recomendable. La organización de cuentas bancarias mediante subcuentas o propósitos diferentes ayuda a visualizar el progreso de cada meta y evita el gasto impulsivo.
¿Qué hacer si ya he gastado parte de mis ahorros? Lo primero es no desanimarse. Debes analizar la causa del gasto, reajustar tu presupuesto mensual y establecer un plan de recuperación para reponer ese fondo lo antes posible.
Deja una respuesta