Métodos para separar fondos familiares según objetivos financieros específicos
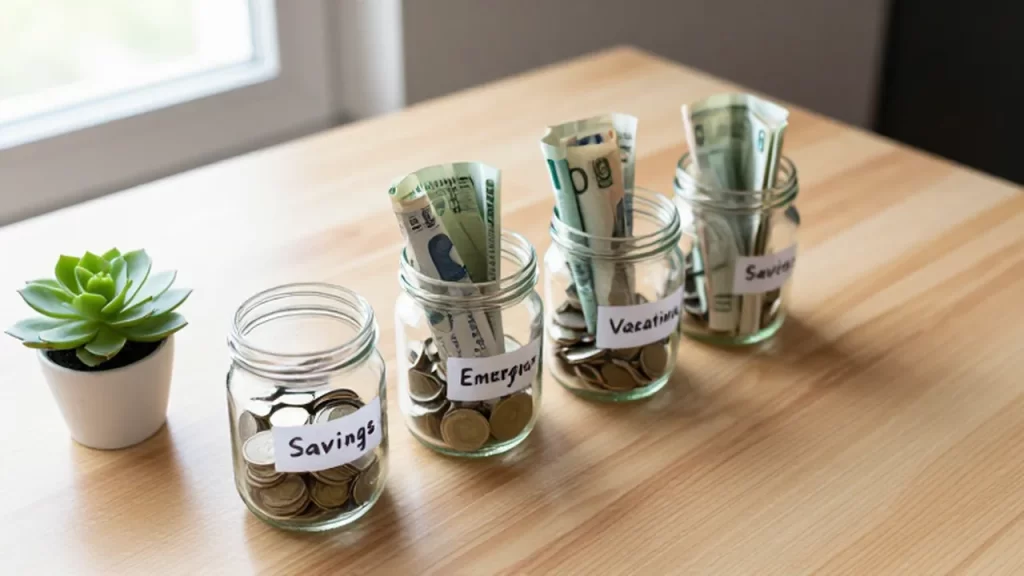
Separar fondos por objetivos es una técnica de organización financiera familiar que consiste en asignar cada cantidad de ahorro a una "caja" o propósito específico en lugar de mantener todo el capital en una única cuenta genérica. Esta estrategia de gestión de ahorros permite visualizar el progreso de metas distintas —como un fondo de emergencia, las vacaciones familiares o la educación de los hijos— de manera independiente, evitando que la confusión de saldos nos lleve a gastar dinero que ya tenía un destino asignado.
Implementar este método ayuda a reducir la ansiedad financiera y mejora la toma de decisiones diarias. Cuando el dinero tiene un nombre y un propósito, es mucho más difícil recurrir a él para evitar gastos impulsivos o innecesarios. Al segmentar los recursos, la administración de presupuestos deja de ser un ejercicio de restricción para convertirse en un plan de acción hacia metas concretas.
Beneficios de la planificación financiera familiar mediante la separación de fondos
La principal ventaja de este sistema es la claridad mental. Cuando observas una cifra total en tu cuenta bancaria, es fácil caer en la trampa de pensar que tienes más capacidad de gasto de la que realmente posees. Al aplicar estrategias de ahorro y dividir esos fondos, creas barreras psicológicas que protegen tus ahorros más importantes.
Además, la separación de fondos permite priorizar según la urgencia y la importancia. No es lo mismo ahorrar para una reparación inesperada en el hogar que para un viaje de placer. Con fondos separados, puedes decidir cuánto aportar a cada categoría sin que las necesidades de una interfieran con la seguridad de la otra. Esto fomenta una disciplina financiera más sólida y una sensación de logro cada vez que una de las subcuentas alcanza su meta.
Tipos de fondos esenciales para la organización familiar

Para que el sistema sea efectivo, es necesario clasificar los objetivos según su naturaleza y el tiempo en el que planeas utilizarlos. Una estructura recomendada suele dividirse en las siguientes categorías:
- Fondo de emergencia: Es la prioridad absoluta para la gestión de riesgos financieros. Su función es cubrir imprevistos críticos, como problemas de salud o reparaciones urgentes, sin necesidad de recurrir a deudas.
- Gastos anuales o estacionales: Incluye aquellos pagos que ocurren una vez al año pero que suelen desequilibrar el presupuesto mensual, como seguros, impuestos o matrículas escolares.
- Metas de consumo o estilo de vida: Fondos destinados a viajes, renovación de electrodomésticos o celebraciones familiares.
- Proyectos de crecimiento o inversión: Dinero destinado a la vivienda propia, la educación de los hijos o la jubilación.
| Tipo de Fondo | Horizonte Temporal | Prioridad |
|---|---|---|
| Emergencia | Inmediato | Muy Alta |
| Gastos Anuales | Corto/Medio plazo | Alta |
| Estilo de Vida | Medio plazo | Media |
| Inversión/Futuro | Largo plazo | Estratégica |
Pasos para implementar la separación de fondos
El proceso comienza con un diagnóstico de tus necesidades actuales y futuras. No es necesario crear decenas de subcuentas bancarias desde el primer día; es preferible empezar con tres o cuatro categorías bien definidas para no complicar la optimización de recursos familiares.
Primero, identifica cuánto dinero puedes destinar al ahorro mensualmente después de cubrir tus gastos básicos. Una vez definida esa cantidad, distribúyela entre tus fondos según la importancia de cada uno. Es fundamental establecer una meta numérica para cada fondo, de modo que sepas exactamente cuánto falta para completar tus metas de ahorro.
En segundo lugar, elige la herramienta de gestión. Puedes utilizar diferentes cuentas bancarias, subcuentas digitales que permitan la creación de "bolsillos" o, si prefieres un control manual, una hoja de cálculo para el control de gastos familiares donde registres el saldo de cada categoría. Lo importante es que el método elegido sea sencillo de mantener y que te permita ver la evolución de cada objetivo sin esfuerzo.
Errores comunes al gestionar fondos separados
Uno de los fallos más frecuentes es el intercambio de fondos. Esto ocurre cuando se utiliza dinero del fondo de emergencia para cubrir un gasto de estilo de vida, creyendo que se "repondrá" más adelante. Este hábito rompe la estructura de seguridad y deja a la familia vulnerable ante imprevistos reales.
Otro error es la excesiva fragmentación. Intentar crear una categoría para cada pequeño gasto puede generar una carga administrativa agotadora que termine en abandono. Asimismo, se debe evitar dejar fondos destinados al largo plazo (como la jubilación) en cuentas con poca rentabilidad o con alta volatilidad, ya que el objetivo de estos fondos suele ser la preservación y el crecimiento sostenido del capital.
Preguntas frecuentes
¿Qué hago si no puedo cubrir todos mis fondos a la vez? Lo ideal es priorizar el fondo de emergencia. Una vez que tengas una base de seguridad, puedes empezar a asignar pequeñas cantidades a los demás objetivos de forma gradual.
¿Es mejor usar cuentas bancarias distintas o una sola con subcuentas? Depende de la comodidad y las comisiones. Las subcuentas o "bolsillos" dentro de la misma aplicación suelen ser más prácticas para la gestión diaria, mientras que cuentas separadas ofrecen una mayor barrera psicológica contra el gasto.
¿Cómo sé cuánto dinero asignar a cada fondo? Replica la importancia de tus metas. Los gastos inevitables y de emergencia siempre deben recibir la mayor parte de tu capacidad de ahorro inicial antes de pasar a los deseos o metas de ocio mediante metodologías de ahorro más flexibles.
Deja una respuesta