Cómo distinguir necesidades básicas de deseos en el consumo personal
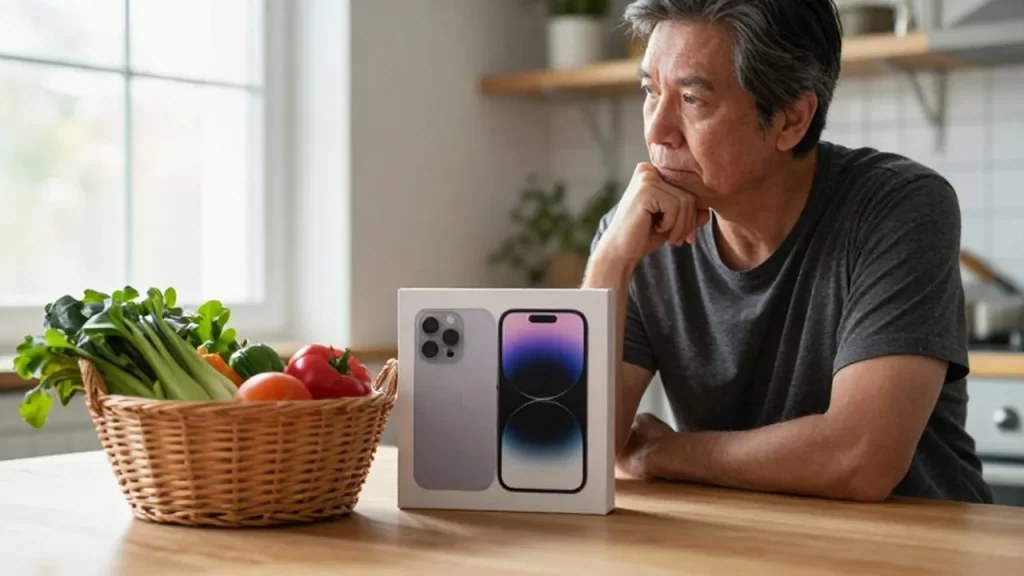
Saber diferenciar entre una necesidad y un deseo es la piedra angular de la salud financiera. Esta distinción permite que el presupuesto familiar no sea solo una lista de gastos, sino una herramienta estratégica para alcanzar la estabilidad y el ahorro a largo plazo. Cuando no existe claridad entre ambos conceptos, el dinero tiende a escaparse en consumos impulsivos que no aportan un valor real a la calidad de vida del hogar.
La capacidad de discernir este punto crítico ayuda a evitar el sobreendeudamiento y fomenta una cultura de consumo inteligente. En un entorno lleno de estímulos publicitarios diseñados para confundir nuestras prioridades, desarrollar un criterio analítico es fundamental para mantener el control de los ingresos y asegurar que los recursos se destinen primero a lo esencial, garantizando así la estabilidad económica familiar.
Diferencias fundamentales entre necesidad y deseo
Para gestionar el dinero con eficacia, primero debemos definir ambos términos desde una perspectiva práctica y financiera. Una necesidad es aquel gasto indispensable para la supervivencia, la salud, la seguridad o el cumplimiento de obligaciones legales y contractuales. Sin estos desembolsos, la estructura básica de la vida familiar o la capacidad de generar ingresos se vería comprometida, afectando la administración del dinero.
Por el contrario, un deseo es aquello que queremos tener para aumentar nuestro bienestar, comodidad o estatus, pero que no es estrictamente vital. Los deseos suelen estar vinculados a la gratificación inmediata o al placer emocional. El problema no es tener deseos, sino permitir que estos desplacen a las necesidades en la planificación mensual, lo que genera un desequilibrio financiero.
| Característica | Necesidad | Deseo |
|---|---|---|
| Impacto de la falta | Afecta la salud, seguridad o estabilidad. | Genera frustración, pero no riesgo vital. |
| Frecuencia | Suele ser recurrente y predecible. | Puede ser esporádico o impulsivo. |
| Naturaleza | Es esencial para el funcionamiento básico. | Es una preferencia o mejora de confort. |
| Ejemplo común | Alimentación básica, vivienda, servicios. | Comida fuera de casa, gadgets nuevos, viajes. |
Criterios para evaluar una compra antes de decidir
Antes de realizar cualquier gasto significativo, es útil aplicar un proceso de filtrado mental. No se trata de prohibir el gasto, sino de validar su importancia. Un método sencillo es someter la intención de compra a una serie de preguntas que nos obliguen a salir del impulso emocional.
Primero, debemos preguntarnos si la ausencia de este producto o servicio afectará nuestra capacidad de trabajar o mantener la salud. Si la respuesta es negativa, estamos ante un deseo. Un segundo filtro es evaluar la urgencia: ¿es algo que debe comprarse hoy mismo o puede esperar a la próxima planificación mensual? El tiempo es el mejor aliado para desinflar el entusiasmo de una compra impulsiva.
Asimismo, es fundamental considerar el costo de oportunidad. Cada vez que destinamos dinero a un deseo, estamos restando capacidad de ahorro o de inversión para una necesidad futura o un objetivo mayor. Preguntarse "¿qué estoy dejando de hacer con este dinero?" ayuda a visualizar el impacto real del gasto en la economía del hogar y a evitar errores financieros comunes.
Errores comunes al clasificar gastos
Uno de los riesgos más frecuentes es la normalización de ciertos deseos, convirtiéndolos erróneamente en necesidades. Por ejemplo, una suscripción a múltiples plataformas de entretenimiento o el uso constante de servicios de comida a domicilio pueden empezar a percibirse como gastos obligatorios debido a la costumbre, cuando en realidad son elementos de confort que podrían reducirse mediante un control de gastos más riguroso.
Otro error es la confusión entre la necesidad de un servicio y la necesidad de una versión de lujo de ese servicio. Necesitas un teléfono móvil para comunicarte y trabajar, pero no necesitas el modelo de última generación cada año. Aprender a identificar dónde termina la funcionalidad necesaria y dónde empieza el exceso de comodidad es vital para la organización del dinero y el control de gastos familiares.
Finalmente, la presión social juega un papel peligroso. A menudo, compramos cosas porque el entorno las tiene o porque se consideran el estándar social. Ignorar la diferencia entre lo que realmente nos hace falta y lo que el entorno nos sugiere comprar es una de las vías más rápidas hacia la inestabilidad financiera.
Estrategias para controlar el impulso de consumo

Para proteger el presupuesto familiar, es recomendable implementar reglas de espera. Una técnica eficaz es la regla de las 48 horas o de los 30 días: si ves algo que deseas, anótalo en una lista y espera ese tiempo antes de comprarlo. Esta estrategia de ahorro permite que la razón prevalezca sobre el impulso, asegurando que la compra sea realmente necesaria o un deseo planificado.
Otra estrategia es establecer un presupuesto específico para "gastos de disfrute". Al asignar una cantidad fija mensual para deseos, se permite el disfrute sin poner en riesgo las facturas básicas. Esto evita la sensación de privación, la cual suele conducir a recaídas de gasto descontrolado, y promueve un consumo responsable y sostenible en el tiempo.
Preguntas frecuentes sobre la gestión de prioridades
¿Puedo convertir un deseo en una necesidad? No de forma absoluta, pero un deseo puede transformarse en una meta de ahorro. Si algo te resulta muy importante para tu bienestar, deja de verlo como un gasto corriente y trátalo como un objetivo de ahorro programado dentro de tu gestión de prioridades.
¿Cómo saber si una mejora en el hogar es necesidad o deseo? Si la mejora corrige un problema de seguridad o funcionalidad (como una tubería rota), es necesidad. Si la mejora es estética o de comodidad (como cambiar la pintura de un color más moderno), es un deseo.
¿Qué pasa si mis necesidades superan mis ingresos? En ese caso, no se trata de distinguir entre necesidad y deseo, sino de una crisis de presupuesto. Debes buscar reducir necesidades variables (como planes de telefonía más económicos) o buscar formas de aumentar los ingresos, ya que el problema es de estructura financiera que compromete tu estabilidad financiera.
¿Es malo permitirse deseos en el presupuesto? En absoluto. Un presupuesto que solo contempla necesidades es insostenible y genera frustración. La clave es que los deseos estén planificados y no comprometan el pago de las obligaciones esenciales ni el fondo de emergencia.
Deja una respuesta