Cómo distinguir deudas buenas y malas en obligaciones familiares
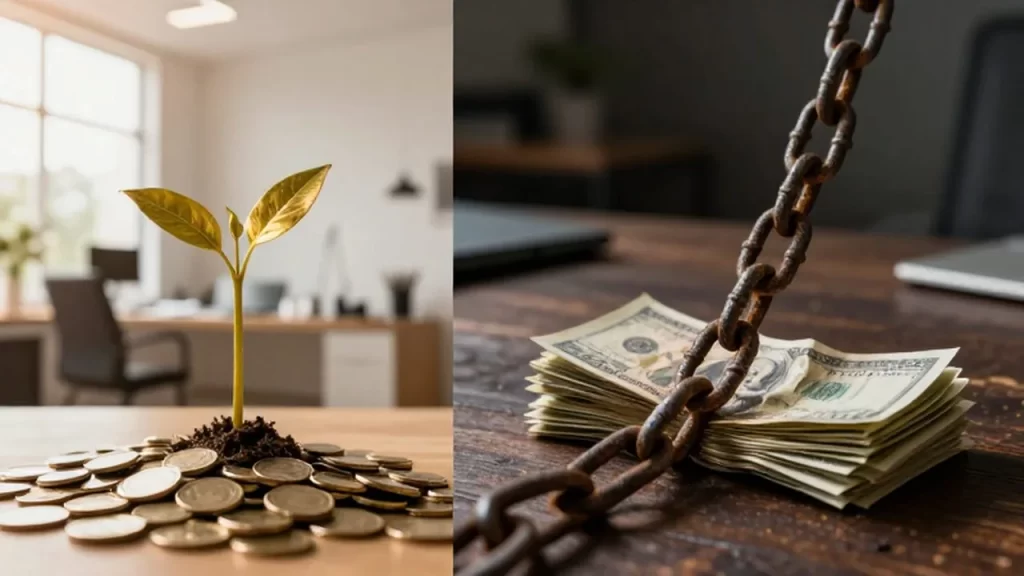
En el ámbito de las finanzas personales, el término deuda suele generar una sensación de alerta. Sin embargo, no todas las obligaciones financieras tienen el mismo impacto en tu patrimonio; existen diferencias fundamentales que determinan si un préstamo actúa como un motor de crecimiento o como un lastre para tu estabilidad económica.
Comprender esta distinción es la base de una educación financiera sólida. Mientras que algunas deudas se utilizan para adquirir activos que incrementan tu valor neto, otras se consumen en bienes que pierden valor rápidamente, comprometiendo tu flujo de caja sin ofrecer un retorno claro.
Saber clasificar tus compromisos te permitirá tomar decisiones más inteligentes, optimizar tu presupuesto familiar y diseñar una estrategia de pagos que favorezca el crecimiento patrimonial en lugar de la simple supervivencia financiera.
- Concepto de deuda buena para el crecimiento patrimonial
- Características de la deuda mala y su impacto en el presupuesto
- Comparativa entre ambos tipos de obligaciones
- Criterios para decidir antes de adquirir un préstamo
- Errores frecuentes al gestionar las deudas
- Preguntas frecuentes sobre la gestión de deudas
Concepto de deuda buena para el crecimiento patrimonial
La deuda buena es aquella que se utiliza con un propósito estratégico: adquirir algo que tiene el potencial de aumentar su valor con el tiempo o generar ingresos adicionales. Es, en esencia, un mecanismo de apalancamiento financiero. Al utilizar dinero prestado para invertir en algo que rinde más de lo que cuesta el interés de la deuda, estás utilizando el capital de terceros para acelerar tu propio progreso económico.
Un ejemplo clásico es la inversión en educación o formación especializada, que incrementa tu capacidad de generar ingresos a largo plazo. De igual forma, la adquisición de propiedades para alquiler o la inversión en negocios propios suelen entrar en esta categoría, siempre y cuando el retorno de la inversión sea superior al coste del capital.
El factor determinante aquí es el retorno de la inversión. Si el activo adquirido trabaja para ti o aumenta su valor significativamente, la deuda deja de ser una carga para convertirse en una herramienta de construcción de riqueza.
Características de la deuda mala y su impacto en el presupuesto
La deuda mala es aquella que se contrae para adquirir bienes de consumo que se deprecian de inmediato o para cubrir gastos corrientes que exceden los ingresos mensuales. Este tipo de obligaciones no generan un retorno económico, sino que simplemente financian un estilo de vida que, a menudo, no es sostenible con los recursos actuales.
El uso de tarjetas de crédito para compras impulsivas, la financiación de vacaciones o la adquisición de tecnología de última generación mediante préstamos de alto interés son ejemplos típicos de deuda mala. El peligro principal de estas obligaciones es que suelen conllevar intereses de préstamos muy elevados, lo que provoca que el coste final del producto sea mucho mayor al precio original.
A largo plazo, la deuda mala crea un círculo vicioso: los intereses consumen una parte cada vez mayor del presupuesto, limitando la capacidad de ahorro y la posibilidad de gestionar deudas de forma eficiente para invertir en activos que realmente aporten valor.
Comparativa entre ambos tipos de obligaciones
Para facilitar la toma de decisiones, es útil contrastar ambos conceptos bajo criterios de utilidad y retorno. La siguiente tabla resume las diferencias principales:
| Criterio | Deuda Buena | Deuda Mala |
|---|---|---|
| Propósito | Inversión o adquisición de activos | Consumo o gastos corrientes |
| Impacto en patrimonio | Tiende a aumentarlo | Tiende a disminuirlo |
| Retorno esperado | Genera ingresos o plusvalía | No genera retorno (gasto puro) |
| Costo financiero | Generalmente tasas moderadas | Suelen ser tasas muy elevadas |
| Efecto en el flujo de caja | Puede mejorar la liquidez futura | Reduce la liquidez inmediata |
Criterios para decidir antes de adquirir un préstamo
Antes de comprometer tus ingresos en una nueva obligación, es fundamental pasar la propuesta por un filtro de razonamiento financiero. No se trata de evitar la deuda por completo, sino de evaluar su naturaleza y tu capacidad de gestión.
Primero, analiza el destino del dinero. Pregúntate: ¿Este gasto me devolverá algo en el futuro o simplemente desaparecerá una vez consumido? Si la respuesta es que el valor desaparecerá, estás ante un riesgo de deuda mala que afectará tu estabilidad económica.
Segundo, evalúa el coste del capital. Un préstamo puede parecer una buena idea, pero si el interés que pagarás supera cualquier beneficio potencial del bien adquirido, la operación carece de sentido financiero. Finalmente, considera tu capacidad de pago mensual; una deuda, incluso si es "buena", puede volverse problemática si compromete tu fondo de emergencia o tu capacidad para cubrir necesidades básicas.
Errores frecuentes al gestionar las deudas
Uno de los errores más comunes es la confusión de categorías. Muchas personas consideran que comprar un coche de lujo con un préstamo es una "inversión" porque es un activo, olvidando que la depreciación de un vehículo suele ser extremadamente rápida, convirtiéndolo técnicamente en un gasto de consumo financiado.
Otro error crítico es el uso de la deuda para cubrir déficits de presupuesto. Utilizar el crédito para pagar facturas mensuales o compras de supermercado es una señal de alerta roja que indica que el nivel de vida está desalineado con los ingresos reales. Esto suele derivar en una espiral de deuda difícil de revertir sin una reestructuración profunda de los hábitos de consumo.
Por último, ignorar el impacto de los intereses compuestos es peligroso. Mientras que en la deuda buena el interés compuesto trabaja a tu favor, en la deuda mala trabaja en tu contra, multiplicando el coste de tus compras de forma exponencial con el paso del tiempo.
Preguntas frecuentes sobre la gestión de deudas
¿Es siempre malo tener deudas? No. La deuda es una herramienta financiera. Su peligrosidad no radica en la existencia del préstamo, sino en la finalidad de la compra y en la capacidad de la persona para gestionar los pagos sin comprometer su estabilidad.
¿Cómo puedo convertir una deuda mala en algo manejable? La estrategia principal es la amortización acelerada. Priorizar el pago de las deudas con intereses más altos y evitar contraer nuevas deudas de consumo permitirá liberar flujo de caja para, eventualmente, empezar a invertir.
¿Un préstamo para un coche es deuda buena o mala? Depende del contexto. Si es un vehículo necesario para trabajar y generar ingresos, puede considerarse una herramienta de producción. Si es un vehículo de lujo para estatus, es una deuda de consumo que se deprecia rápidamente.
¿Debo pagar mis deudas o ahorrar primero? Si tienes deudas con intereses muy altos (como las tarjetas de crédito), suele ser más rentable liquidarlas primero, ya que el interés que ahorras al no tener esa deuda suele ser mayor que el interés que ganarías ahorrando ese mismo dinero.
Deja una respuesta