Diferencias entre deudas con beneficios y deudas con perjuicios financieros
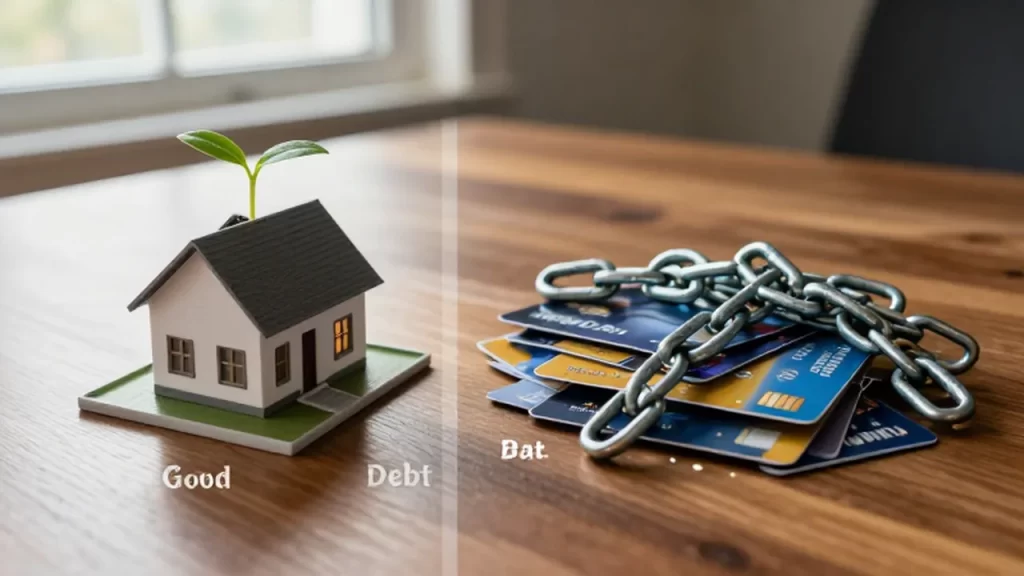
El concepto de deuda suele asociarse de forma automática con un problema financiero o una carga emocional negativa. Sin embargo, en la educación financiera, no todas las obligaciones de pago tienen el mismo impacto en el patrimonio familiar.
Entender la distinción entre una deuda que construye y una que destruye es el primer paso para una organización del dinero saludable. Mientras que algunas deudas actúan como una palanca para la prosperidad, otras funcionan como un lastre que consume los ingresos mensuales sin ofrecer un retorno tangible, dificultando el ahorro y la estabilidad económica familiar.
Diferencias clave entre deuda productiva y deuda de consumo
Para determinar si una obligación es beneficiosa, debemos observar el destino de los fondos. Una deuda productiva se utiliza para adquirir activos que tienen el potencial de aumentar su valor con el tiempo o de generar ingresos adicionales. Por ejemplo, la inversión en activos o la adquisición de una vivienda suelen entrar en esta categoría, ya que representan una apuesta por el crecimiento del capital o el patrimonio familiar.
Por el contrario, la deuda de consumo es aquella destinada a la compra de bienes que pierden valor rápidamente, como ropa, dispositivos tecnológicos o vacaciones. En estos casos, el individuo está pagando intereses de deuda por algo que, al momento de terminar de pagarlo, ya no tiene un valor de reventa significativo o incluso ha dejado de ser funcional.
| Característica | Deuda Productiva (Buena) | Deuda de Consumo (Mala) |
|---|---|---|
| Propósito | Inversión o adquisición de activos | Satisfacción de deseos o necesidades inmediatas |
| Impacto en patrimonio | Tiende a aumentar el valor neto | Disminuye la capacidad de ahorro |
| Valor del bien | Se aprecia o genera ingresos | Se deprecia rápidamente |
| Costo financiero | Suele tener tasas más controladas | Suele implicar intereses muy elevados |
Criterios para evaluar una nueva obligación financiera
Antes de comprometer parte del presupuesto familiar con un nuevo préstamo, es fundamental realizar un análisis basado en la rentabilidad y la capacidad de pago. No basta con que la deuda sea "buena" por definición; su estructura debe ser sostenible para el flujo de caja y la gestión de presupuesto del hogar.
Un criterio esencial es la tasa de interés en relación con el beneficio esperado. Si el costo del dinero es mayor que el beneficio que el activo va a generar, incluso una deuda teóricamente buena puede convertirse en un riesgo financiero. Asimismo, es vital evaluar el plazo; los plazos demasiado largos pueden incrementar el costo total de la deuda de forma desproporcionada, afectando la amortización de deuda.
Otro aspecto a considerar es el nivel de apalancamiento. Una familia debe evitar comprometer un porcentaje excesivo de sus ingresos mensuales en el servicio de la deuda. La organización del dinero requiere que siempre exista un margen para imprevistos y para el cumplimiento de otros objetivos, como el fondo de emergencia.
Errores frecuentes al gestionar el endeudamiento profesional y personal
Uno de los errores más comunes es confundir la capacidad de pago con la capacidad de endeudamiento. El hecho de que un banco apruebe una línea de crédito no significa que esa deuda sea adecuada para la realidad financiera del hogar. Muchas familias caen en la trampa de adquirir deudas para mantener un estilo de vida que sus ingresos actuales no pueden sostener sin ayuda externa.
Otro riesgo importante es el uso descontrolado de las tarjetas de crédito para financiar gastos corrientes. Aunque las tarjetas pueden ser herramientas útiles para la gestión de presupuestos si se pagan en su totalidad cada mes, el uso de sus mecanismos de financiación suele derivar en deudas de consumo con intereses compuestos que pueden desestabilizar la economía doméstica rápidamente.
Finalmente, existe el error de ignorar el costo de oportunidad. Cada moneda destinada al pago de intereses de una deuda de consumo es una moneda que no se está invirtiendo en educación, en un fondo de jubilación o en una oportunidad de negocio. El endeudamiento personal descontrolado no solo quita dinero hoy, sino que compromete la libertad financiera del mañana.
Preguntas frecuentes sobre el manejo de deudas
¿Puede una deuda mala convertirse en buena? No cambia su naturaleza, pero se puede mitigar su impacto mediante una estrategia de amortización acelerada o renegociación de tasas, lo que reduce el daño al patrimonio y mejora la gestión de deudas.
¿Es siempre malo pedir un préstamo para estudiar? No, siempre que la formación tenga una alta probabilidad de aumentar los ingresos futuros y el costo del préstamo sea inferior al incremento salarial esperado gracias a ese estudio.
¿Cómo sé si mi nivel de deuda es peligroso? Un indicador útil es observar qué porcentaje de sus ingresos mensuales se destina únicamente al pago de intereses y capital. Si este porcentaje compromete sus necesidades básicas o su capacidad de ahorro, es una señal de alerta.
¿Debo priorizar el ahorro o el pago de deudas? Lo ideal es mantener un fondo de emergencia mínimo mientras se liquidan las deudas con los intereses más altos (deudas de consumo), para evitar caer en nuevos ciclos de endeudamiento ante cualquier imprevisto.
Deja una respuesta