Diferencia entre activos y pasivos en las finanzas personales
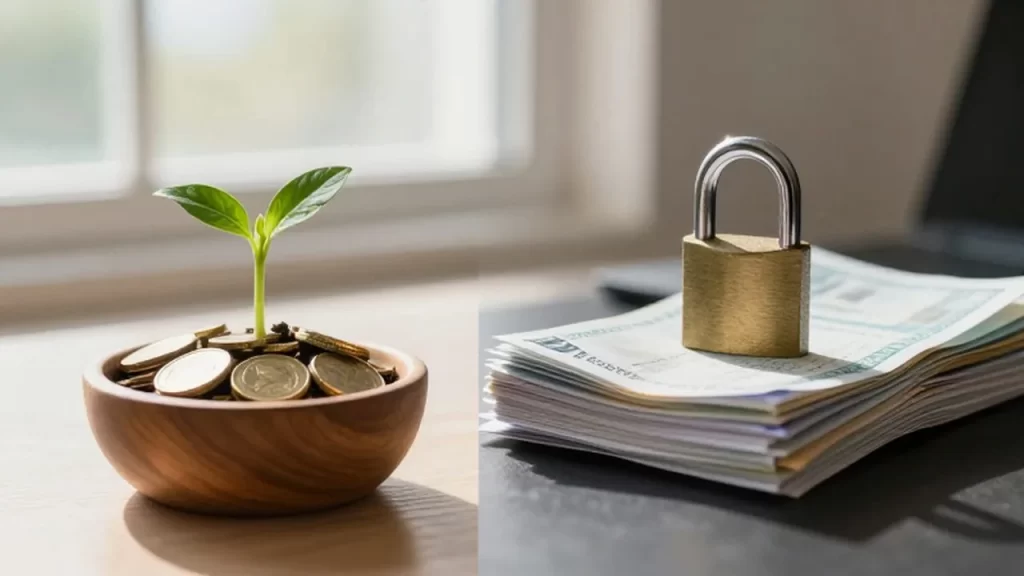
Comprender la distinción entre un activo y un pasivo es el pilar fundamental de la educación financiera y la base para construir una salud económica sólida a nivel familiar mediante una gestión de finanzas personales eficiente.
Un activo es un recurso que tiene el potencial de generar valor o ingresos adicionales en el futuro, mientras que un pasivo representa una obligación o un flujo de salida de dinero que reduce su patrimonio neto y afecta su flujo de caja.
Concepto de activo y su función en el patrimonio
Un activo se define como cualquier bien, derecho o recurso que posee una persona o una familia y que tiene la capacidad de incrementar su riqueza. En el contexto de la gestión de finanzas personales, los activos no son solo objetos materiales, sino también instrumentos financieros o derechos que pueden traducirse en dinero disponible o en un aumento del valor de su patrimonio con el paso del tiempo.
Existen diferentes tipos de activos según su naturaleza y liquidez. Los activos líquidos son aquellos que pueden convertirse en efectivo de manera rápida, como el dinero en una cuenta de ahorros. Por otro lado, los activos financieros o de capital pueden incluir propiedades o bienes que tienden a revalorizarse. La clave de un activo es que su presencia en su balance personal trabaja a su favor, ya sea mediante la generación de rentas, intereses o plusvalías.
Definición de pasivo y su impacto en el flujo de caja
El pasivo representa todas las obligaciones financieras y deudas que una persona tiene pendientes de pago. En la gestión del presupuesto doméstico, los pasivos son los elementos que generan una salida constante de recursos, lo que puede comprometer la capacidad de gasto en necesidades básicas o en metas de ahorro.
Es fundamental entender que no todos los pasivos financieros son iguales, aunque todos requieren un control de deudas cuidadoso. Un pasivo puede ser una deuda por un préstamo personal, una tarjeta de crédito con intereses acumulados o una hipoteca. El riesgo principal es que, si crecen de forma descontrolada, pueden comprometer la estabilidad económica y llevar a un estado de insolvencia.
Comparativa directa entre ambos elementos
Para visualizar mejor la diferencia, es útil observar cómo interactúan estos dos conceptos en la vida cotidiana. La siguiente tabla resume las diferencias principales desde una perspectiva de gestión financiera:
| Característica | Activo | Pasivo |
|---|---|---|
| Efecto en el dinero | Introduce dinero al bolsillo | Saca dinero del bolsillo |
| Objetivo financiero | Generar riqueza o ingresos | Financiar compras o consumo |
| Relación con el patrimonio | Aumenta el patrimonio neto | Disminuye el patrimonio neto |
| Ejemplos comunes | Acciones, propiedades rentadas, ahorros y otros instrumentos de inversión | Préstamos, deudas de tarjetas y pasivos financieros de consumo |
La verdadera diferencia radica en el resultado económico. Mientras que el activo es una herramienta de crecimiento, el pasivo es una herramienta de financiación que, si se gestiona mal, se convierte en un lastre.
Errores frecuentes al clasificar bienes y deudas
Uno de los errores más comunes en la educación financiera doméstica es confundir un objeto de deseo con un activo. Por ejemplo, muchas familias consideran que un automóvil nuevo es un activo porque tiene un valor de mercado. Sin embargo, desde una perspectiva estrictamente financiera, un coche suele ser un pasivo, ya que genera gastos constantes de combustible, seguro, mantenimiento y sufre una fuerte depreciación de bienes.
Otro error frecuente es el uso de deuda para financiar bienes que se deprecian. Utilizar un préstamo para comprar ropa, tecnología o vacaciones es convertir un consumo inmediato en un pasivo de largo plazo que resta capacidad de maniobra para el futuro. La estrategia recomendada es intentar que los activos sean los que financien la adquisición de pasivos o, idealmente, que el crecimiento de los activos sea lo que permita disfrutar de ciertos consumos sin comprometer la estabilidad.
Estrategias para optimizar la relación activo-pasivo
Para mejorar la salud financiera de la familia, el objetivo debe ser la expansión de la columna de activos y la reducción o control estricto de la columna de pasivos. Esto no significa eliminar todos los pasivos, ya que algunos son necesarios para adquirir bienes de alto valor (como una vivienda), sino gestionarlos de forma que no asfixien el flujo de caja mensual.
Un proceso efectivo para organizar el dinero consiste en:
- Auditoría de gastos: Identificar qué deudas actuales están consumiendo la mayor parte del presupuesto.
- Priorización del ahorro: Tratar el ahorro como un activo que se construye mes a mes para fortalecer la salud económica familiar.
- Inversión inteligente: Dirigir el excedente de dinero hacia instrumentos de inversión que generen rendimientos, transformando el ahorro pasivo en capital activo.
- Control de la deuda: Evitar el uso de créditos para gastos corrientes y limitarlo solo a situaciones donde el beneficio futuro supere el costo del interés.
Preguntas frecuentes sobre activos y pasivos
¿Puede un pasivo convertirse en activo? No directamente, pero el control de un pasivo (como una hipoteca de una vivienda propia) puede transformar un gasto en una parte de su patrimonio neto una vez que la deuda se reduce y el valor de la propiedad aumenta.
¿Es malo tener pasivos? Tener pasivos no es intrínsecamente malo; la clave es la proporción. Si los pasivos son controlados, tienen tasas de interés bajas y se utilizan para adquirir bienes que mantienen su valor, pueden ser herramientas de gestión financiera.
¿Cuál es la mejor forma de empezar a construir activos? La forma más segura es comenzar con activos líquidos y de bajo riesgo, como fondos de emergencia o cuentas de ahorro remuneradas, para luego escalar hacia la creación de riqueza con inversiones más complejas una vez que se tenga estabilidad.
¿Cómo saber si una compra es un activo o un pasivo? Pregúntese: "¿Este objeto me proporcionará dinero o valor extra en el futuro, o solo me exigirá más dinero para mantenerlo?". Si la respuesta es la segunda, es un pasivo.
Deja una respuesta