Las familias revisan el presupuesto de dinero de forma semanal

La gestión del dinero en el hogar suele percibirse como una tarea mensual, ligada al momento en que se reciben los ingresos o se pagan las facturas recurrentes. Sin embargo, las familias que logran una organización financiera hogar sólida suelen adoptar un hábito distinto: la revisión semanal. Este enfoque permite identificar desviaciones en el gasto antes de que se conviertan en problemas difíciles de corregir a fin de mes.
Revisar el presupuesto semanalmente no se trata de una auditoría restrictiva, sino de un ejercicio de observación y ajuste. Al dedicar pocos minutos cada semana a analizar las salidas de dinero, es posible detectar fugas de capital, como compras impulsivas o suscripciones olvidadas, y recalibrar las decisiones de consumo en tiempo real. Esto transforma la planificación financiera de un evento estresante de fin de mes en un proceso fluido y natural.
Beneficios de la revisión periódica sobre la mensual
El principal problema de esperar a que termine el mes para realizar el control de gastos familiares es la sensación de falta de control. Cuando llega el momento de hacer balance, muchas veces el dinero ya se ha gastado en conceptos que no estaban previstos, dejando poco margen de maniobra para subsanar el error. Al adoptar una revisión semanal del presupuesto, el margen de error se reduce drásticamente porque la información es fresca y las decisiones de la semana siguiente pueden modificarse para compensar un gasto excesivo actual.
Además, la revisión semanal fomenta la comunicación en el núcleo familiar. Si el presupuesto se gestiona de forma conjunta, establecer un momento breve para revisar los números ayuda a que todos los miembros estén alineados con los objetivos de ahorro o con las metas de pago de deudas. Esto evita discusiones por gastos inesperados, ya que todos comprenden la disponibilidad de recursos de la que se dispone en cada momento.
Pasos para implementar un control semanal efectivo
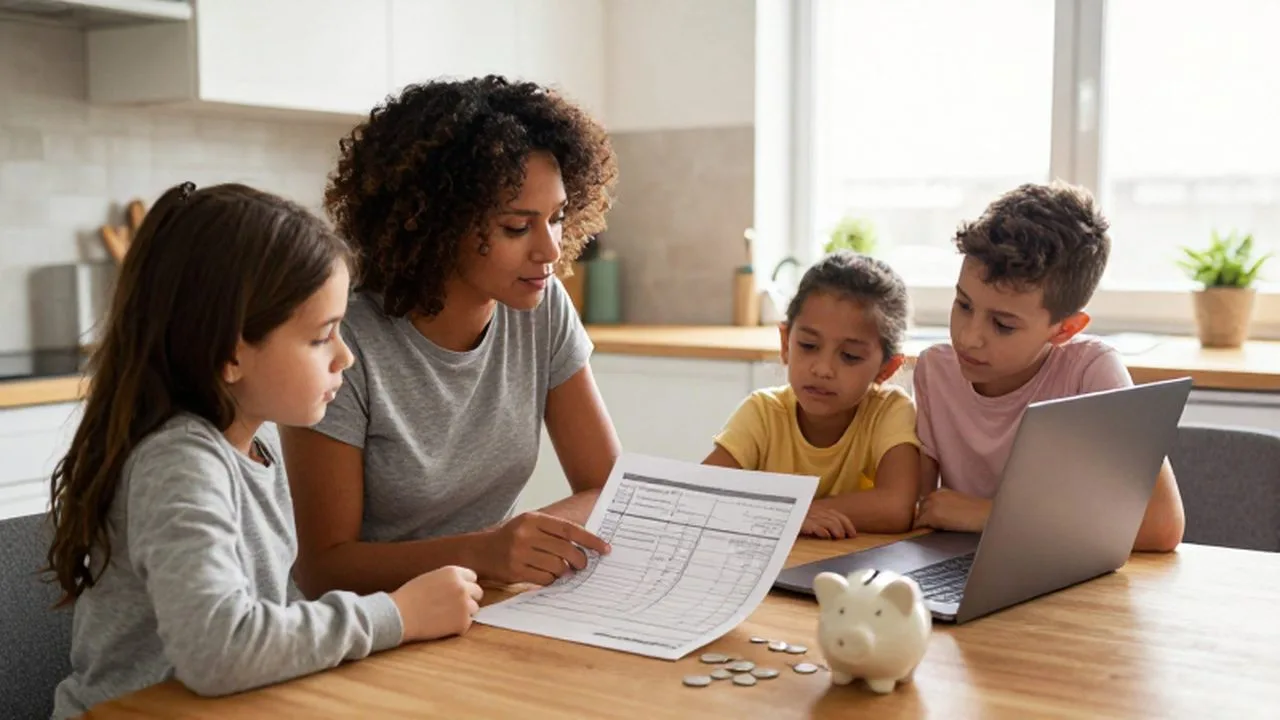
Para que este hábito no se convierta en una carga pesada, debe estructurarse de manera sencilla y sistemática. No es necesario realizar un análisis profundo de cada céntimo, sino concentrarse en los puntos que realmente impactan la salud financiera del hogar.
Primero, es fundamental recopilar la información de los últimos siete días para un correcto registro de gastos. Esto incluye revisar los movimientos de cuentas bancarias, tickets de compras físicas y cualquier gasto en efectivo realizado. Una vez reunidos los datos, el proceso debe seguir este orden:
- Comparación de gastos reales frente a lo planificado: Verificar si se ha respetado el límite establecido para categorías variables como alimentación, ocio o transporte mediante un análisis de gastos detallado.
- Identificación de anomalías: Detectar gastos que no estaban contemplados o que han sido superiores a la media habitual.
- Ajuste de presupuesto: Si se ha gastado de más en una categoría, se debe decidir qué otra categoría se verá reducida para mantener el equilibrio mensual y la salud financiera hogar.
- Registro de compromisos próximos: Anticipar gastos que ocurrirán en la semana entrante, como cumpleaños, reparaciones menores o eventos sociales.
Errores comunes al gestionar el presupuesto con frecuencia
Uno de los errores más determinantes es confundir el control con la obsesión. Si la revisión semanal se vuelve tan minuciosa que genera ansiedad, es probable que el hábito se abandone pronto. El objetivo es la visibilidad, no la perfección. Es preferible tener una idea clara de las tendencias de gasto que intentar registrar cada pequeño movimiento con una precisión matemática imposible de mantener en el tiempo.
Otro error frecuente es realizar la revisión de forma aislada, sin considerar los objetivos a largo plazo. Revisar solo para ver cuánto se ha gastado es un ejercicio de contabilidad; revisar para ver cómo ese gasto afecta a la capacidad de ahorro o al pago de deudas es un ejercicio de planificación financiera familiar. Sin un propósito claro, la revisión semanal pierde su valor estratégico y se convierte en una tarea administrativa sin sentido.
| Error habitual | Consecuencia | Solución sugerida |
|---|---|---|
| No incluir el efectivo | Descuadre en las cuentas | Anotar gastos menores al instante |
| Ser demasiado rígido | Frustración y abandono | Permitir un margen de error para imprevistos |
| Revisar sin tomar decisiones | Repetición de malos hábitos | Establecer acciones correctivas inmediatas |
Limitaciones del control semanal
Aunque es una herramienta poderosa, la revisión semanal tiene sus límites. No es el momento adecuado para tomar decisiones estructurales, como el cambio de una hipoteca, la contratación de un nuevo seguro o la planificación de una inversión a largo plazo. Esas son tareas de planificación mensual o anual. El enfoque semanal debe quedarse en el terreno de la operatividad y la gestión del flujo de caja cotidiano.
Asimismo, este método requiere disciplina. Si se saltan varias semanas consecutivas, la acumulación de datos pendientes hará que la tarea sea abrumadora, provocando el efecto contrario al deseado: la desorganización. La clave no es la intensidad, sino la consistencia.
Preguntas frecuentes sobre el control semanal
¿Cuánto tiempo debería dedicar a esta revisión? No debería tomar más de 15 a 30 minutos. Si requiere más tiempo, es probable que el sistema de registro sea demasiado complejo o que se esté intentando analizar detalles irrelevantes.
¿Qué pasa si una semana no pude revisar mis gastos? No intente recuperar el tiempo perdido analizando cada detalle de las semanas anteriores. Simplemente retome el hábito con la semana actual para evitar que la sensación de descontrol crezca.
¿Es necesario que toda la familia participe en la revisión? Depende de la estructura del hogar, pero es muy recomendable que quienes toman las decisiones de gasto participen. Esto asegura que el presupuesto sea una responsabilidad compartida y no la carga de una sola persona.
¿Debo anotar también los ahorros realizados? Sí, es vital. Registrar el ahorro como un movimiento positivo ayuda a mantener la motivación, fomenta los hábitos de ahorro y permite visualizar que el dinero no solo sale, sino que también se construye hacia el futuro.
Deja una respuesta